Comment calculer les frais de notaire pour un achat immobilier : ce dossier présente les éléments incontournables à connaître avant de signer, les méthodes de calcul, les leviers d’optimisation et les outils pratiques pour préparer son budget. Au-delà du prix de vente, les frais annexes incluent principalement des taxes collectées pour le compte de l’État, des débours avancés par l’étude notariale et la rémunération réglementée du notaire. Ce texte décrit les mécanismes en détail, illustre chaque étape par des cas concrets et indique où faire une simulation frais notaire fiable.
En bref :
- Composants : droits de mutation (la part la plus lourde), débours, émoluments du notaire et TVA.
- Taux usuels : environ 7–8 % du prix de vente pour un bien ancien, 2–3 % pour un neuf.
- Moyens d’optimisation : détacher la valeur du mobilier, isoler les frais d’agence, demander une remise sur les émoluments au-delà de 100 000 €.
- Paiement : provision au compromis, solde à la signature de l’acte de vente, puis décompte définitif et éventuel remboursement.
- Outils : simulateurs en ligne et sites officiels pour une estimation avant la visite.
De quoi sont composés les frais de notaire pour un achat immobilier
Les frais dits « frais de notaire » regroupent plusieurs catégories distinctes et juridiquement différentes. Comprendre cette décomposition est essentiel pour maîtriser le coût réel d’un achat immobilier. La première composante, et souvent la plus importante, correspond aux droits de mutation, autrement appelés taxes immobilières. Ces sommes sont perçues par le notaire mais reversées aux collectivités et à l’État.
La seconde catégorie regroupe les débours et frais annexes. Il s’agit de dépenses avancées par l’étude notariale pour obtenir des documents (copies d’actes, extrait de cadastre, constats techniques), publier la vente ou régler des tiers. Ces sommes sont remboursées à l’euro près et ne génèrent pas de marge pour le notaire.
Enfin, la troisième composante est la rémunération du notaire, appelée émoluments. Ceux-ci sont encadrés par un barème national et varient selon des tranches progressives du prix. Une TVA de 20 % s’applique sur ces émoluments et sur certains frais de formalités. Ainsi, si la base de rémunération est réglementée, la TVA augmente le montant final payé par l’acquéreur.
En pratique, pour un logement ancien, les droits de mutation (taxe de publicité foncière et droits d’enregistrement) représentent la majorité du poste, d’où les taux moyens observés aux alentours de 5,8 % pour cette part. À cela s’ajoutent la contribution de sécurité immobilière (0,10 %), les débours (souvent entre 1 000 et 1 500 €) et les émoluments selon le barème.
Exemple synthétique : pour un prix de vente de 200 000 €, la répartition approximative peut être la suivante : droits : 11 600 € (≈5,8 %), débours : 1 200 €, émoluments+TVA : autour de 1 500–2 000 €, soit un total proche de 14 300–14 800 €, soit ≈7,2 % du prix. Ce calcul varie selon le département et la nature du bien.
Il est important de distinguer un bien neuf, pour lequel la taxe de publicité foncière est beaucoup plus faible (≈0,715 %), d’un bien ancien. Fiscalement, un bien est considéré comme neuf s’il est acheté en VEFA ou achevé depuis moins de cinq ans sans revente antérieure. Les différences entre neuf et ancien expliquent que les frais d’acquisition d’un logement neuf soient en moyenne entre 2 % et 3 % du prix de vente.
Pour vérifier les règles et la nature des taxes, les sites officiels restent des références indispensables. Une lecture attentive des pages de l’administration permet d’éviter les erreurs d’interprétation sur les montants réellement reversés.
Insight : maîtriser la distinction entre taxes, débours et émoluments permet de gagner en transparence et d’identifier précisément les leviers d’optimisation.
Calcul frais de notaire : méthode détaillée et exemples chiffrés
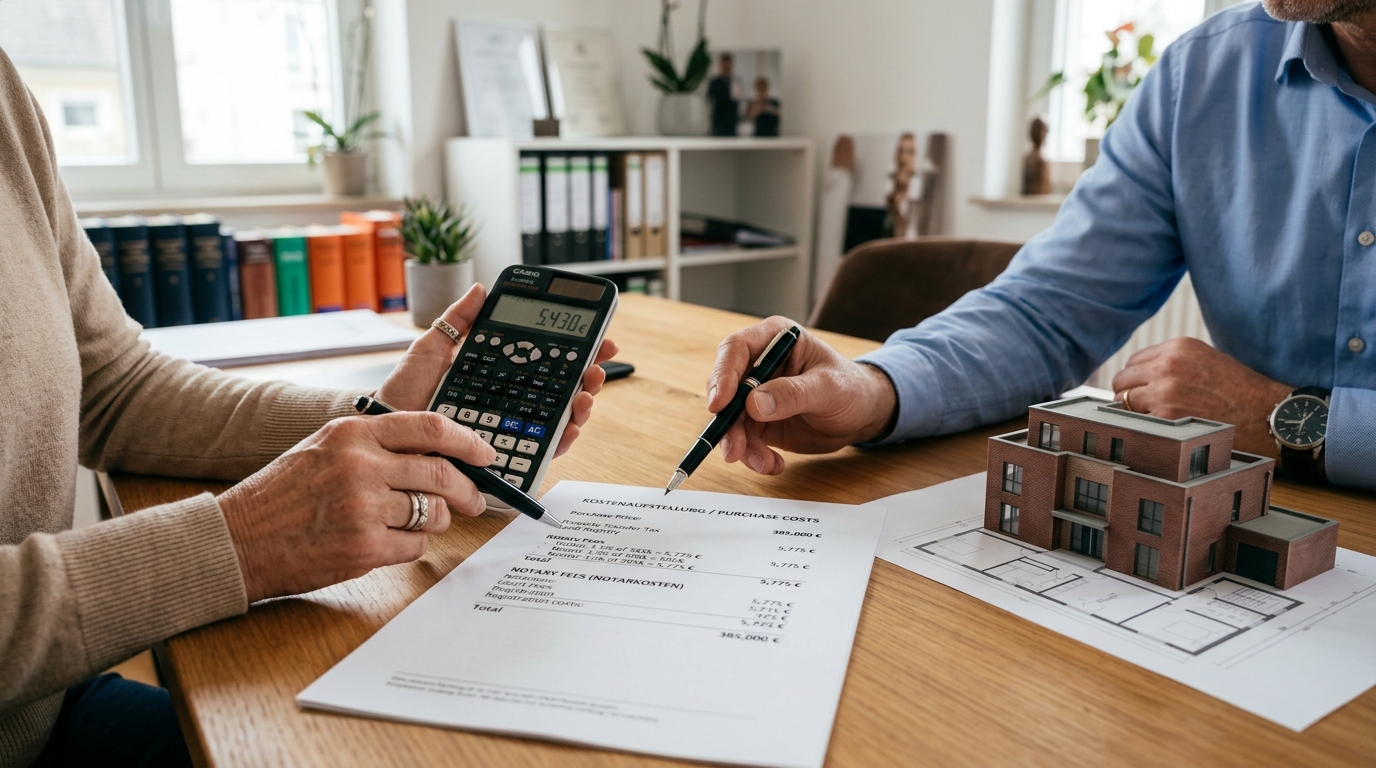
Le calcul frais se fait en procédant par étapes et par tranches. La partie émoluments suit un barème progressif : chaque portion du prix de vente est taxée à un taux spécifique. De là viennent des calculs tranche par tranche, additionnés puis majorés de la TVA. La logique est proche d’une feuille d’impôt où chaque palier se calcule séparément.
Voici le barème réglementaire utilisé pour les émoluments (taux exprimés en pourcentage appliqués à la part respective du prix) :
| Tranche du prix | Taux applicable |
|---|---|
| De 0 € à 6 500 € | 3,870 % |
| De 6 500 € à 17 000 € | 1,596 % |
| De 17 000 € à 60 000 € | 1,064 % |
| Au-delà de 60 000 € | 0,799 % |
Exemple concret : bien ancien vendu 250 000 €. Calcul des émoluments :
- 0–6 500 € → 6 500 × 3,870 % = 251,55 €
- 6 500–17 000 € → 10 500 × 1,596 % = 167,58 €
- 17 000–60 000 € → 43 000 × 1,064 % = 457,52 €
- 60 000–250 000 € → 190 000 × 0,799 % = 1 518,10 €
Total émoluments = 2 394,75 € ; TVA 20 % sur ce total = 478,95 € ; émoluments TTC = 2 873,70 €.
Aux émoluments s’ajoutent les droits de mutation : pour l’ancien on prend souvent ≈5,8 % du prix → 14 500 € pour 250 000 €. Puis les débours estimés à 1 200 €. Somme totale ≈ 18 573,70 €, soit ≈7,43 % du prix de vente.
Pour un bien neuf de même prix, la taxe de publicité foncière diminue fortement : 0,715 % → 1 787,50 € au lieu de 14 500 €, ce qui explique pourquoi le pourcentage total tombe à 2–3 %.
Quelques conseils pratiques pour effectuer un calcul rapide :
- Identifier si le bien est neuf ou ancien.
- Déterminer le prix de vente net vendeur (séparer les frais d’agence si possible).
- Appliquer le barème des émoluments par tranche, ajouter la TVA.
- Calculer les droits de mutation selon le département (les simulateurs aident à affiner).
- Ajouter les débours estimés pour formalités et demandes d’extraits d’actes.
Les sites proposant une simulation frais notaire automatisée permettent d’éviter les erreurs de calcul et de comparer plusieurs scénarios. Pour une estimation rapide, les calculateurs en ligne intègrent les taux départementaux et distinguent neuf/ancien.
Insight : effectuer le calcul tranche par tranche et vérifier la part des droits de mutation permet de comprendre pourquoi les frais sont très différents entre ancien et neuf.
Optimiser les frais d’acquisition : astuces légales et exemples concrets
L’optimisation des frais d’acquisition repose sur des techniques légales qui réduisent la base taxable ou la part de la rémunération sur laquelle la TVA s’applique. Trois leviers principaux méritent l’attention : détacher la valeur du mobilier, isoler les frais d’agence, et négocier une remise sur les émoluments lorsque la loi le permet.
1) Détacher la valeur du mobilier : les frais annexes et taxes ne s’appliquent que sur la valeur du bien immobilier. Les éléments mobiliers vendus avec la maison (cuisine non fixée, électroménager, mobilier de jardin) peuvent être évalués séparément et déduits de la base du calcul. Pour être acceptée, la liste et la valorisation doivent figurer au compromis de vente. Attention : l’évaluation doit être credibl e et justifiable si l’administration demande des preuves.
2) Isoler les frais d’agence immobilière : lorsque le mandat de vente indique que la commission est « à la charge de l’acquéreur », il est possible de la payer séparément et de faire figurer un prix net vendeur plus bas dans l’acte. Exemple : maison annoncée 300 000 € dont 15 000 € de commission. Si la commission est indiquée séparément, les frais de notaire seront calculés sur 285 000 €, générant une économie notable.
3) Négociation des émoluments : la loi permet une remise sur les émoluments pour la part supérieure à 100 000 € : jusqu’à 20 % de réduction sur la tranche concernée. Cette réduction doit être appliquée uniformément par l’étude si elle est proposée, et elle reste à l’appréciation du notaire. Pour des portefeuilles ou transactions multiples, il est courant de solliciter cette remise.
Liste pratique des optimisations à considérer :
- Évaluer et lister précisément le mobilier à exclure.
- Demander une facturation séparée des frais d’agence.
- Vérifier la possibilité d’une remise sur émoluments pour les tranches hautes.
- Comparer plusieurs études notariales si plusieurs notaires interviennent (coopération inter-études possible).
- Considérer la structure d’achat (SCI) si pertinente pour la stratégie patrimoniale.
Exemple illustratif : la famille Martin achète une maison 320 000 € avec 20 000 € d’ameublement et 12 000 € de commission d’agence. En intégrant correctement la valeur du mobilier et en isolant la commission, la base taxable peut être réduite de 32 000 €, ce qui diminue sensiblement les droits de mutation.
Par ailleurs, pour des terrains constructibles, règles et taux diffèrent : il est conseillé de consulter des guides spécialisés. Des références méthodologiques récentes expliquent la spécificité des frais sur terrain et succession. Pour approfondir, consulter les guides pratiques en ligne dédiés aux frais de notaire et aux terrains.
Pour des informations ciblées sur les frais pour une maison ancienne ou pour un terrain, des ressources spécialisées permettent d’affiner le calcul et d’anticiper les postes coûteux.
Outil pratique : un simulateur permet de tester plusieurs montages et d’en mesurer l’impact financier avant toute négociation.
<!– Simulateur de frais de notaire (bloc HTML + JS prêt à copier/coller) – À coller dans votre page existante (ne contient pas ni complets) – Hauteur maximale du composant fixée pour respecter la contrainte (<= 2000px) – Utilise Tailwind via CDN léger : – Toutes les chaînes sont en français et facilement modifiables ci-dessous. –>Simulateur : frais de notaire pour un achat immobilier
Simulateur simple pour estimer les frais de notaire en France : saisissez le prix de vente, choisissez ancien ou neuf, indiquez le département et la valeur du mobilier pour obtenir une estimation détaillée des droits, débours et émoluments.
Résultats (estimation)
Voir le détail du calcul
Note : Ce simulateur fournit une estimation indicative. Les montants réels peuvent varier selon le département, les exonérations éventuelles, les frais spécifiques et la nature du bien. Pour une estimation officielle, consultez un notaire.
Insight : une optimisation structurée, formalisée dans les pièces contractuelles, permet des économies substantielles sans risquer de redressement fiscal si les évaluations sont cohérentes et justifiées.
Déroulement du paiement et formalités jusqu’à l’acte de vente
Le règlement des frais de notaire s’effectue en plusieurs étapes distinctes, chacune correspondant à une phase de garantie et de vérification. La première échéance intervient généralement lors de la signature du compromis de vente : l’acheteur verse une provision destinée à couvrir les frais prévisionnels. Cette somme n’est pas un acompte sur le prix mais une avance sur les frais à venir.
Le notaire place ces fonds sur un compte spécifique dédié aux clients, distinct des comptes de l’étude. Ce mécanisme assure la sécurité des sommes et la traçabilité des paiements. La provision couvre les débours initialement prévus (demandes d’extraits, consultations, demandes de documents), et parfois une partie des émoluments estimés.
Quelques semaines avant la signature de l’acte de vente, l’étude envoie un décompte précis indiquant le solde à régler. L’acheteur doit alors organiser le virement pour que la somme soit disponible sur le compte du notaire avant la date de signature. Sans cette réception, l’acte ne pourra pas être signé, ce qui protège toutes les parties.
Après la signature, le notaire accomplit plusieurs formalités : publication de la vente au service de la publicité foncière, enregistrement, et envoi du titre de propriété à l’acquéreur. Ces démarches peuvent durer quelques semaines à plusieurs mois selon la complexité du dossier. Une fois toutes les dépenses effectives connues, l’étude établit un bilan définitif. Si la provision initiale dépasse les frais réels, le notaire procède au remboursement de la différence.
Exemple de calendrier type :
- Jours J0–J15 : signature du compromis, versement de la provision.
- J15–J90 : instruction du dossier, obtention des diagnostics, demandes de documents, purges éventuelles.
- J60–J120 : finalisation du financement, préparation de l’acte définitif, envoi du décompte.
- Jour de la signature : signature de l’acte authentique, versement du solde et remise des clés.
- J+30 à J+120 : publication cadastrale et envoi du titre de propriété, remboursement éventuel.
Il est utile d’anticiper la disponibilité des fonds et d’anticiper la date de transfert bancaire. L’usage du virement SEPA est la norme, et certains notaires acceptent la remise de chèques de banque sous conditions. La prudence veut que l’acheteur s’assure que la banque puisse réaliser l’opération à temps.
Insight : planifier les étapes financières et vérifier le décompte final évite les surprises et garantit la restitution rapide des éventuelles provisions excédentaires.
Utiliser les simulateurs et ressources fiables pour estimer vos frais de notaire
Avant tout engagement, il est fortement recommandé d’utiliser des simulateurs pour obtenir une estimation précise des frais de notaire. Ces outils intègrent les barèmes officiels, les taux départementaux et les spécificités neuf/ancien. Plusieurs sites proposent des calculateurs pédagogiques et pratiques pour préparer le budget.
Parmi les ressources utiles, plusieurs simulateurs et guides officiels offrent une information fiable et régulièrement mise à jour. Pour une information synthétique et institutionnelle, la page dédiée de l’administration fournit des éléments de base sur les frais à prévoir. Des outils spécialisés offrent des calculateurs pratiques pour comparer plusieurs scénarios.
Liens utiles pour la simulation et la documentation :
- Simulateur frais-de-notaire pour une estimation détaillée.
- Guide du ministère de l’Économie pour les règles générales.
- Informations de la chambre des notaires pour des précisions réglementaires.
- Calculateur détaillé pour comparer scénarios.
- Conseils pratiques pour l’acheteur.
Pour des guides techniques et locaux, notamment sur les terrains ou les cas particuliers (rachat de soulte, succession), les publications spécialisées d’experts apportent un point de vue professionnel et opérationnel.
Ressources spécialisées et exemples pratiques :
- Guide sur les frais pour une maison ancienne
- Frais pour un terrain constructible
- Méthode de calcul pas à pas
En combinant simulateur et vérification auprès du notaire en charge du dossier, il est possible d’obtenir un chiffrage précis et contractuel. Le simulateur sert à préparer la discussion et à négocier les points d’optimisation identifiés plus tôt.
Insight : les simulateurs et les guides spécialisés permettent d’anticiper et de comparer plusieurs scénarios de financement, rendant la préparation de l’achat plus sereine.
{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Quels sont les frais de notaire pour acheter une maison ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Les frais regroupent les droits de mutation, les du00e9bours et les u00e9moluments du notaire. Pour une maison ancienne, ils repru00e9sentent en moyenne entre 7 % et 8 % du prix de vente ; pour un bien neuf, entre 2 % et 3 %. »}},{« @type »: »Question », »name »: »Peut-on ru00e9duire les frais de notaire ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Oui, lu00e9galement : en du00e9taillant la valeur du mobilier vendu su00e9paru00e9ment, en isolant la commission du2019agence du prix de vente, ou en demandant une remise sur les u00e9moluments au-delu00e0 de 100 000 u20ac. »}},{« @type »: »Question », »name »: »Quel est le calendrier de paiement des frais ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Une provision est versu00e9e au compromis, le solde est ru00e9glu00e9 avant la signature de lu2019acte de vente, puis un du00e9compte du00e9finitif est u00e9tabli apru00e8s les formalitu00e9s. Un remboursement est possible si la provision u00e9tait supu00e9rieure aux du00e9penses ru00e9elles. »}},{« @type »: »Question », »name »: »Ou00f9 faire une simulation fiable des frais de notaire ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Plusieurs simulateurs en ligne reprennent les baru00e8mes officiels et les taux du00e9partementaux. Les sites des notaires et du ministu00e8re offrent des ru00e9fu00e9rences administratives utiles pour valider lu2019estimation. »}}]}Quels sont les frais de notaire pour acheter une maison ?
Les frais regroupent les droits de mutation, les débours et les émoluments du notaire. Pour une maison ancienne, ils représentent en moyenne entre 7 % et 8 % du prix de vente ; pour un bien neuf, entre 2 % et 3 %.
Peut-on réduire les frais de notaire ?
Oui, légalement : en détaillant la valeur du mobilier vendu séparément, en isolant la commission d’agence du prix de vente, ou en demandant une remise sur les émoluments au-delà de 100 000 €.
Quel est le calendrier de paiement des frais ?
Une provision est versée au compromis, le solde est réglé avant la signature de l’acte de vente, puis un décompte définitif est établi après les formalités. Un remboursement est possible si la provision était supérieure aux dépenses réelles.
Où faire une simulation fiable des frais de notaire ?
Plusieurs simulateurs en ligne reprennent les barèmes officiels et les taux départementaux. Les sites des notaires et du ministère offrent des références administratives utiles pour valider l’estimation.