- En bref :
- Vérifier la surface habitable figurant sur l’avis fiscal pour contrôler la déclaration impôts.
- Consulter l’espace « Biens immobiliers » sur Impots.gouv.fr ou le cadastre pour retrouver la surface taxable utilisée par l’administration.
- Appliquer rigoureusement la méthode de calcul (exclusion des murs, des combles non aménagés, zones
- Déclarer toute modification (travaux, changement d’usage, nouvelle mise en location) dans les délais afin de respecter la réglementation fiscale.
- En cas de divergence, réunir plans, métrage précis et, si nécessaire, un certificat de mesurage pour engager une contestation formelle auprès du SIP.
La fiscalité immobilière repose sur des données techniques souvent mal connues : au cœur de ces informations figure la mesure surface habitable retenue par l’administration. Cette donnée, utilisée dans le calcul de la valeur locative cadastrale, sert ensuite de base à la majorité des impôts locaux tels que la taxe foncière et, pour les résidences secondaires, la taxe d’habitation encore applicable suivant les communes. Les propriétaires, bailleurs et acquéreurs doivent donc s’approprier les règles et procédures pour lire, contrôler et corriger la déclaration logement qui figure dans les registres fiscaux.
Le présent dossier se concentre sur les voies d’accès à cette information en 2026, les méthodes de mesure à appliquer, les obligations déclaratives et les démarches à suivre en cas d’erreur. Il s’appuie sur l’évolution du code fiscal et les pratiques de la DGFiP pour expliciter les conséquences d’une surface erronée, qu’elle soit surévaluée ou sous-évaluée. Illustrations concrètes, cas pratiques de propriétés atypiques et guides de mise en conformité accompagnent l’explication technique, afin de fournir un ensemble opérationnel pour tout détenteur d’un bien immobilier.
Comment connaître la surface habitable déclarée aux impôts : définitions et cadre réglementaire
La notion de surface habitable est encadrée par une définition précise : il s’agit de la surface de plancher construite, après déduction des surfaces occupées par les murs, cloisons, marches et cages d’escaliers, gaines, embrasures de portes et fenêtres. Sont exclues également les caves, sous-sols, remises, garages, terrasses, loggias, balcons, séchoirs extérieurs, vérandas non chauffées, volumes vitrés et autres dépendances. Cette définition est essentielle pour comprendre pourquoi la surface taxable retenue pour l’imposition peut différer des surfaces affichées dans une annonce immobilière ou sur un plan privé.
Le code fiscal s’appuie sur la valeur locative cadastrale pour établir la base d’imposition des taxes locales. Cette valeur locative résulte d’un calcul combinant la surface habitable avec des coefficients tenant compte de la localisation, de l’état du logement, de ses équipements et de la catégorie cadastrale. L’objectif visé par l’administration est de refléter une valeur locative théorique, plus que le loyer réel constaté sur le marché. Depuis les réformes engagées après 2020, l’administration a accru la précision des fichiers afin d’identifier les logements vacants et d’ajuster les politiques locales d’imposition.
La mise en conformité passe par la compréhension des obligations : lors d’une acquisition, d’une construction ou d’une transformation significative, le propriétaire doit déclarer la surface aux services fiscaux. Certains formulaires et démarches figurent sur Impots.gouv.fr, mais le principe demeure le même : la donnée doit être exacte. La responsabilité de la déclaration incombe au propriétaire ; les locataires peuvent toutefois signaler des incohérences sans formalité obligatoire.
Pour concrétiser ces notions, imaginons le cas de la SCI « Rivière » possédant un immeuble ancien divisé en trois appartements. Les plans initiaux indiquaient une surface utile incluant une véranda non isolée ; l’administration a exclu cette véranda du calcul. La SCI a perdu plusieurs années à contester sans dossier technique. L’enseignement est clair : une documentation précise (plans, attestation de chauffage et isolation) conditionne la reconnaissance d’une surface comme habitable.
Dans le paysage réglementaire de 2026, la lutte contre l’imprécision vise aussi la lutte contre la fraude et la détection de logements vacants. La déclaration systématique facilite le croisement des bases de données (cadastre, avis de taxe, déclarations de revenus). Mieux connaître la définition légale et la portée de la mesure surface habitable permet d’anticiper les contrôles et d’éviter de coûteuses rectifications.
Insight : la précision terminologique et documentaire est la première protection contre les conséquences d’une déclaration impôts erronée.
Où trouver la surface habitable déclarée aux impôts en 2026 : avis, cadastre et espace en ligne
Plusieurs sources permettent d’accéder à la valeur de la surface habitable retenue par l’administration. Le premier document à consulter est l’avis de taxe foncière ou, selon les situations, l’avis de taxe d’habitation encore applicable pour certaines résidences secondaires. Ces avis contiennent une fiche descriptive du bien, avec le nombre de pièces principales et la surface totale prise en compte.
L’espace personnel sur Impots.gouv.fr offre une consultation centralisée. Dans la rubrique « Biens immobiliers », chaque propriétaire voit la fiche cadastrale administrative renseignée : usage du bien, identité de l’occupant et, surtout, la surface enregistrée. Cette interface est devenue en 2026 l’outil principal pour vérifier la déclaration logement sans déplacement.
Le cadastre en ligne complète ces informations : il ne remplace pas la fiche fiscale mais permet de visualiser l’emprise au sol et la configuration du bâti. En combinant plan cadastral et avis fiscal, il est possible d’identifier des incohérences (ex. : extension non répercutée). Pour des informations historiques ou des documents techniques, une demande écrite auprès du Service des Impôts des Particuliers (SIP) peut fournir les plans d’arpentage et les références cadastrales.
Voici un tableau synthétique des sources et de leur utilité pour retrouver la surface taxable :
| Source | Contenu | Utilité principale |
|---|---|---|
| Avis de taxe foncière | Surface retenue, nombre de pièces | Vérification rapide de la donnée fiscale |
| Impots.gouv.fr – rubrique Biens immobiliers | Fiche détaillée de chaque bien | Consultation centralisée et mise à jour |
| Cadastre (cadastre.gouv.fr) | Plans parcellaire et emprise au sol | Contrôle géométrique et repérage de surfaces |
| Service des Impôts des Particuliers (SIP) | Plans d’arpentage et documents administratifs | Accès aux archives et justificatifs officiels |
Pour illustrer, prenons l’exemple de Monsieur Durand, propriétaire d’une maison acquise en 1998. Son avis de taxe foncière mentionnait 85 m². Après rénovation et aménagement de combles, la surface réelle a augmenté mais la fiche fiscale n’a pas été mise à jour. En consultant l’espace en ligne, il a pu déclencher la procédure de déclaration modificative. Ce type d’oubli reste fréquent : la fiche fiscale peut dater de plusieurs décennies, d’où l’importance d’une vérification régulière.
Deux ressources pratiques et complémentaires à consulter : un guide pédagogique rappelle les principes de lecture d’une fiche fiscale et d’autres conseils pratiques sont disponibles pour sécuriser la démarche. Pour approfondir la lecture des règles et pièges à éviter, un article détaille les erreurs fréquentes à surveiller lors de la vérification de la surface habitable et des conséquences fiscales associées.
La consultation de ces sources permet d’agir rapidement : dès la découverte d’une erreur, il convient de réunir plans et preuves et d’engager la démarche de mise à jour via l’espace en ligne ou par courrier au SIP. Ainsi, la transparence et la traçabilité des modifications réduisent les risques de redressement ultérieur.
Insight : la combinaison avis fiscal, cadastre et espace en ligne offre un moyen fiable et rapide de retrouver la surface habitable déclarée aux impôts.
Méthode de calcul pratique de la surface habitable pour la déclaration impôts
Appliquer la méthode de calcul correcte évite erreurs et contestations. Le principe est simple mais exige rigueur : mesurer chaque pièce, multiplier longueur par largeur, additionner les surfaces utiles, puis déduire les éléments exclus par la réglementation. Parmi ces exclusions figurent les murs, cloisons, escaliers, gaines, embrasures ainsi que les surfaces dont la hauteur sous plafond est inférieure à 1,80 mètre.
Étapes pratiques :
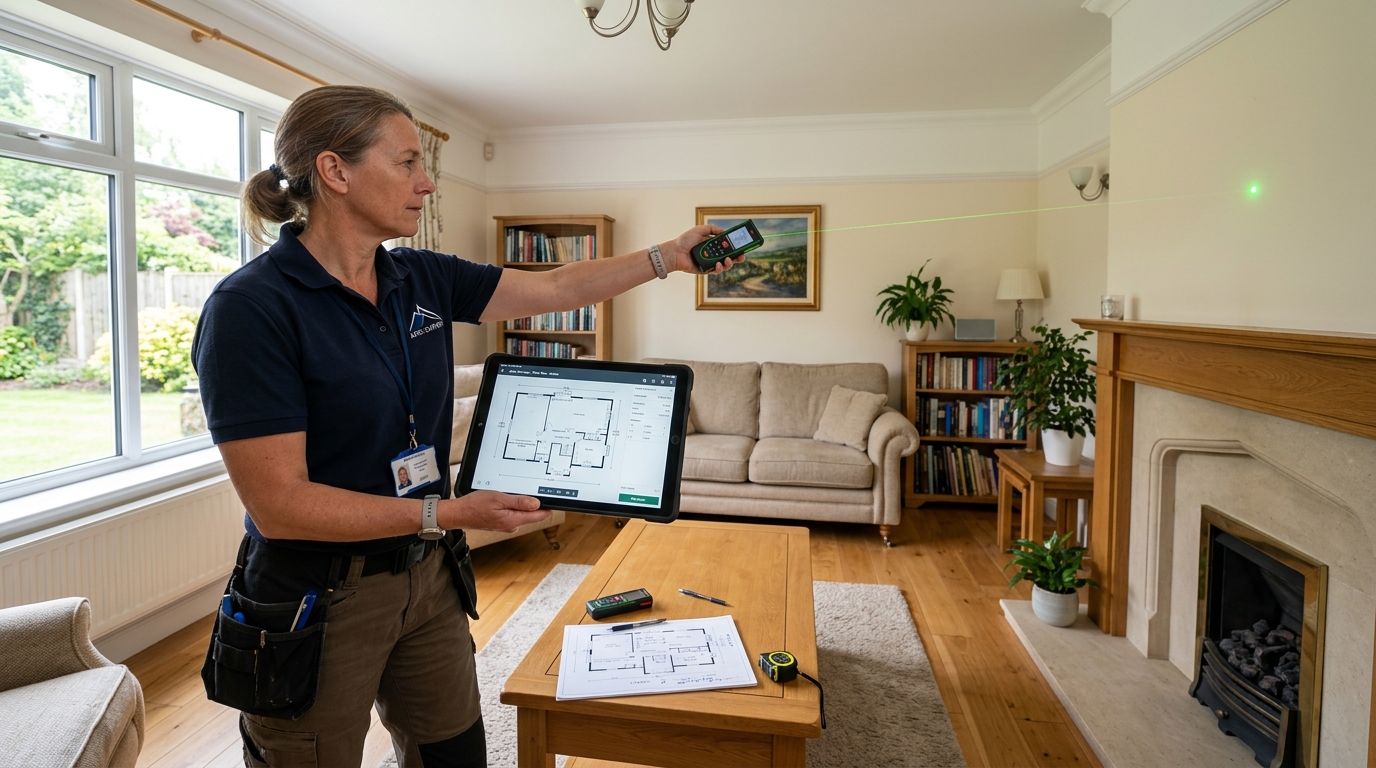
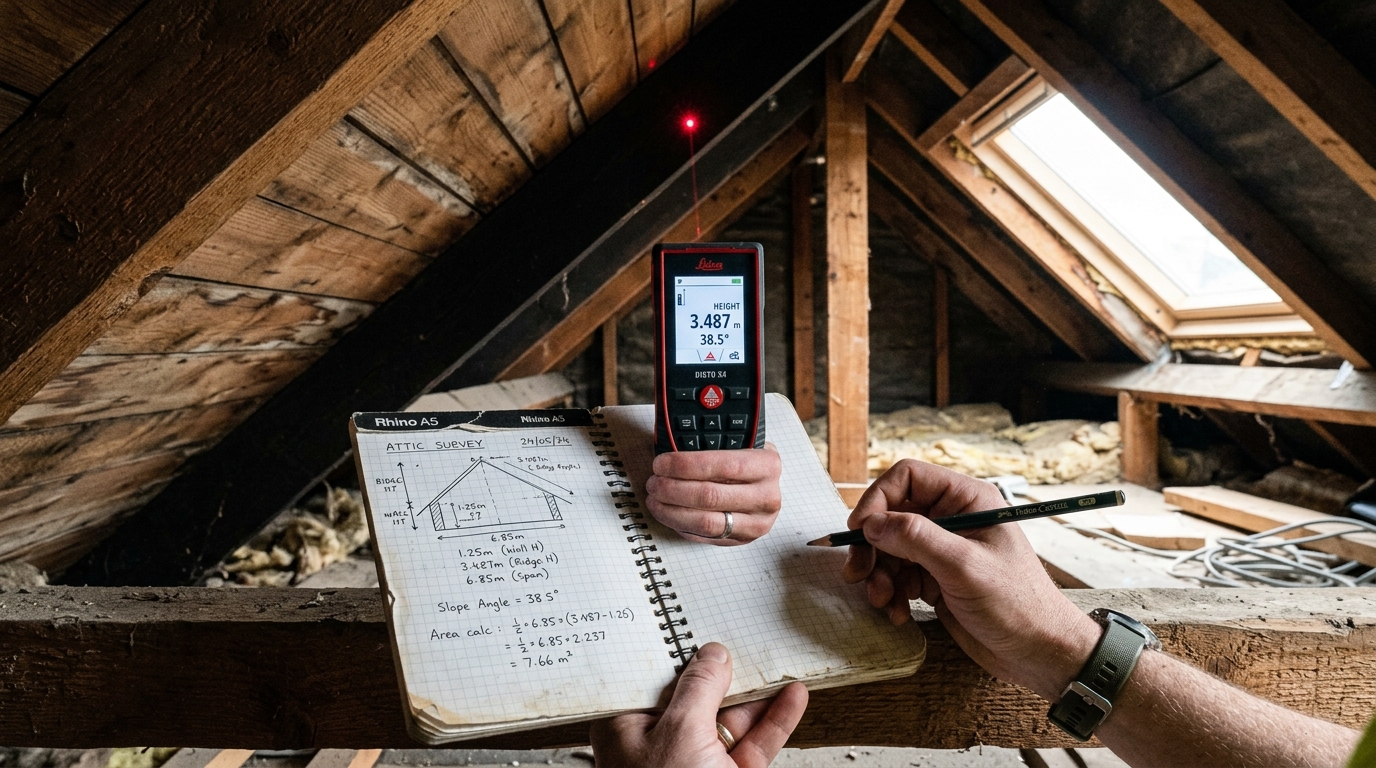
- Relever les dimensions intérieures de chaque pièce (longueur et largeur) au centimètre près, idéalement avec un mètre laser.
- Calculer la surface de chaque pièce (L x l) et noter la hauteur sous plafond pour repérer les zones
- Soustraire les surfaces non comptabilisables (murs, cloisons, gaines, cages d’escalier).
- Ne pas inclure vérandas non isolées, combles non aménagés, caves, garages et dépendances.
- Vérifier la concordance avec la fiche cadastrale et l’avis fiscal.
Cas pratique chiffré : un deux-pièces composé d’une chambre (3,5 x 3,0 m), d’un salon (5,0 x 3,2 m), d’une cuisine aménagée (2,5 x 2,0 m) et d’une salle d’eau (2,0 x 1,8 m) présente une surface brute de plancher de 35,6 m². Après déduction des murs et d’une mezzanine sous 1,80 m, la surface habitable retenue peut descendre à 33,0 m² selon les mesures précises. Cette précision influe directement sur la base de valeur locative.
La loi Carrez intervient principalement dans le cadre des ventes en copropriété et partage certaines règles de mesure. Pour comprendre les correspondances et différences entre la loi Carrez et la notion fiscale de surface habitable, il est utile de consulter des guides techniques. Ces ressources expliquent notamment comment traiter les parties mansardées, mezzanines et volumes atypiques, et clarifient le périmètre des surfaces exclues par la réglementation.
La référence à une mesure certifiée par un professionnel (géomètre-expert ou diagnostiqueur) apporte une valeur probante en cas de contestation. Le coût de cette prestation est souvent amorti par les économies réalisées en cas d’erreur administrative. Les géomètres publient des guides pratiques sur le calcul et le mesurage qui détaillent les protocoles et erreurs fréquentes.
Pour les bailleurs, la déclaration précise de la surface habitable est devenue une obligation lors de la mise en location. Il est recommandé d’accompagner les annonces de données cohérentes avec la fiche fiscale afin d’éviter les litiges locatifs. Les plateformes professionnelles et certains portails d’information permettent de vérifier les règles applicables et d’optimiser la déclaration sans tomber dans la surévaluation volontaire.
Calculateur de surface habitable (déclarée aux impôts — 2026)
Saisissez longueur et largeur des pièces. Indiquez, si besoin, l’épaisseur moyenne des murs à déduire et la surface des zones <1,80 m de hauteur (en m²). Le calculateur fournit la surface habitable totale arrondie.
Voir le détail par pièce
En synthèse, la maîtrise de la méthode de calcul et le recours à des outils de mesure professionnels sont essentiels pour sécuriser la déclaration impôts et éviter toute majoration injustifiée.
Insight : un calcul rigoureux, documenté et, si possible, certifié, constitue la meilleure prévention contre un redressement fiscal.
Obligations, délais et conséquences fiscales : taxe foncière, contrôle et régularisation
La déclaration d’un bien suit des délais stricts. Après l’achèvement d’une construction ou à réception d’un bien acquis, le propriétaire dispose de 30 jours pour le signaler aux services fiscaux via les formulaires adaptés. Les variations significatives de surface — par exemple, une augmentation de plus de 5 % — imposent une mise à jour. L’administration peut, à l’inverse, procéder à un contrôle et rectifier la base d’imposition si une différence substantielle est constatée.
Les conséquences financières d’une erreur sont réelles. Une surestimation de quelques mètres carrés sur un bien situé en zone à forte valeur locative peut entraîner un surcoût annuel appréciable sur la taxe foncière. De même, la non-déclaration d’un agrandissement expose au redressement et à des pénalités. Les services fiscaux appliquent des régularisations rétroactives selon les modalités prévues par le code fiscal.
La procédure de régularisation volontaire reste la voie la plus sûre pour limiter les sanctions. Un propriétaire découvrant lui-même une erreur peut déposer une déclaration modificative et fournir les justificatifs. L’administration montre généralement une attitude plus clémente envers les corrections spontanées que face à une découverte lors d’un contrôle. En cas de contestation, le SIP doit répondre sous six mois ; l’absence de réponse vaut rejet et ouvre la voie au recours contentieux.
Les risques en cas d’omission volontaire sont élevés : des amendes peuvent être appliquées selon la gravité et la nature de la fraude. Des guides publiés par des professionnels détaillent les sanctions possibles et les montants à prévoir ; ces ressources aident à évaluer l’opportunité d’une régularisation amiable plutôt que d’un contentieux. Pour savoir précisément ce qu’il en est en 2026, des analyses professionnelles expliquent les scénarios de contrôle et de pénalités.
Le contrôle fiscal peut impliquer une demande de preuves : plans, factures de travaux, attestations d’artisans ou certificats de conformité. La constitution d’un dossier solide facilite la négociation et la correction des bases. Dans de nombreux cas, un expert indépendant (géomètre-expert) apporte une expertise décisive. Par ailleurs, les collectivités locales peuvent exiger la preuve d’une déclaration complète pour certaines autorisations ou subventions.
L’impact budgétaire à long terme justifie l’investissement initial dans un mesurage professionnel. Une erreur de 10 m² sur 20 ans se traduit par des sommes cumulées importantes, d’où la pertinence d’une stratégie préventive. En outre, la connaissance fine des taux communaux de taxe foncière oriente les décisions d’investissement et d’aménagement, en évitant les surprises financières après travaux.
Insight : anticiper et documenter toute modification de surface permet d’éviter des redressements coûteux et de maîtriser ses charges fiscales sur le long terme.
Cas particuliers et recours : lofts, vérandas, meublés et contestations de la surface habitable
Les biens atypiques posent des questions spécifiques. Les lofts ouverts, mezzanines et espaces mansardés nécessitent une analyse pièce par pièce. Une mezzanine chauffée et accessible peut être comptabilisée si sa hauteur utile dépasse 1,80 m. En revanche, une mezzanine accessible uniquement par une échelle amovible ou sous pente peut être exclue. Les vérandas chauffées et isolées, utilisées comme pièce de vie permanente, sont parfois considérées comme habitables ; il convient de réunir les preuves techniques pour obtenir leur prise en compte.
Les copropriétés impliquent une autre subtilité : la surface fiscale concerne la partie privative. Les parties communes et les tantièmes sont traités séparément. Une confusion fréquente concerne la ventilation entre surface habitable fiscale et surface servant à la répartition des charges de copropriété. Le règlement de copropriété et l’état descriptif de division restent les documents de référence pour cette distinction.
Pour les logements loués meublés ou en location saisonnière, la règle de calcul de la surface reste la même, mais le régime fiscal peut évoluer. Il est essentiel d’assurer la cohérence entre la surface affichée dans les annonces et celle déclarée à l’administration. Les plateformes de location contrôlent désormais certaines informations et peuvent signaler des incohérences aux autorités.
En cas de divergence significative entre la surface réelle et la surface déclarée, la voie procédurale implique la constitution d’un dossier : plans, relevés de mesures, factures et, si possible, une attestation d’un professionnel. La réclamation doit être formulée auprès du SIP dans les délais prévus. Si la réponse administrative n’est pas satisfaisante, le recours devant le tribunal administratif reste possible.
Un cas concret : Mme Lefèvre, propriétaire d’un duplex avec une véranda qu’elle utilisait comme salon chauffé, a réussi à faire reconnaître cette surface après fourniture de factures d’isolation et d’un certificat de chauffage. À l’inverse, une SCI ayant tenté d’inclure une annexe non isolée s’est vue refusée lors d’un contrôle, entraînant des pénalités. Ces exemples illustrent l’importance d’une démarche documentée.
Pour approfondir les règles et éviter les pièges, plusieurs guides pratiques fournissent des pas-à-pas et des recommandations pour l’optimisation de la déclaration impôts sans transgresser la réglementation fiscale. La consultation d’articles spécialisés et de ressources de terrain aide à évaluer chaque situation et à choisir la stratégie la plus adaptée.
Enfin, en cas de doute, faire appel à un géomètre ou à un juriste spécialisé permet d’anticiper les risques et d’engager les recours nécessaires. La rigueur technique et la qualité du dossier restent déterminantes pour obtenir gain de cause auprès de l’administration.
Guide pratique sur la surface habitable et des analyses détaillées sur les pièges à éviter sont de bonnes ressources complémentaires pour qui veut maîtriser ce sujet. Pour une aide pas-à-pas destinée aux bailleurs, il est utile de consulter des fiches opérationnelles expliquant comment remplir la quelle surface habitable déclarer aux impôts.
Insight : traiter chaque cas atypique comme un dossier technique permet de transformer une difficulté en opportunité de conformité et d’économie fiscale.
{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Comment retrouver rapidement la surface habitable du00e9claru00e9e aux impu00f4ts ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Consulter l’avis de taxe fonciu00e8re ou l’espace personnel sur Impots.gouv.fr permet d’accu00e9der u00e0 la fiche du bien. Le cadastre complu00e8te ces informations pour vu00e9rifier l’emprise au sol. »}},{« @type »: »Question », »name »: »Quelles surfaces ne doivent pas u00eatre prises en compte ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Sont exclues les caves, sous-sols, garages, loggias, terrasses, combles non amu00e9nagu00e9s, les parties avec hauteur sous plafond < 1,80 m et les murs et cloisons."}},{"@type":"Question","name":"Que faire en cas d'erreur constatu00e9e sur la fiche fiscale ?","acceptedAnswer":{"@type":"Answer","text":"Ru00e9unir plans et preuves, demander un mesurage professionnel si nu00e9cessaire, puis du00e9poser une ru00e9clamation aupru00e8s du SIP. La ru00e9gularisation volontaire ru00e9duit souvent les pu00e9nalitu00e9s."}},{"@type":"Question","name":"La loi Carrez et la surface habitable sont-elles identiques ?","acceptedAnswer":{"@type":"Answer","text":"Non : la loi Carrez s'applique aux ventes en copropriu00e9tu00e9 et pru00e9sente des ru00e8gles proches mais distinctes. Il convient de comparer les mu00e9thodes de mesurage pour chaque situation."}}]}Comment retrouver rapidement la surface habitable déclarée aux impôts ?
Consulter l’avis de taxe foncière ou l’espace personnel sur Impots.gouv.fr permet d’accéder à la fiche du bien. Le cadastre complète ces informations pour vérifier l’emprise au sol.
Quelles surfaces ne doivent pas être prises en compte ?
Sont exclues les caves, sous-sols, garages, loggias, terrasses, combles non aménagés, les parties avec hauteur sous plafond < 1,80 m et les murs et cloisons.
Que faire en cas d’erreur constatée sur la fiche fiscale ?
Réunir plans et preuves, demander un mesurage professionnel si nécessaire, puis déposer une réclamation auprès du SIP. La régularisation volontaire réduit souvent les pénalités.
La loi Carrez et la surface habitable sont-elles identiques ?
Non : la loi Carrez s’applique aux ventes en copropriété et présente des règles proches mais distinctes. Il convient de comparer les méthodes de mesurage pour chaque situation.
Pour approfondir les aspects techniques et juridiques, des ressources spécialisées offrent des guides complets sur la méthode, les formulaires à remplir et les risques encourus en cas de déclaration inexacte. Une lecture ciblée aide à sécuriser ses démarches fiscales et patrimoniales.
Sources et lectures conseillées : guides pratiques sur la loi Carrez et analyses sur les sanctions possibles, par exemple amende pour surface habitable non déclarée, fournissent des repères utiles pour agir en connaissance de cause.