
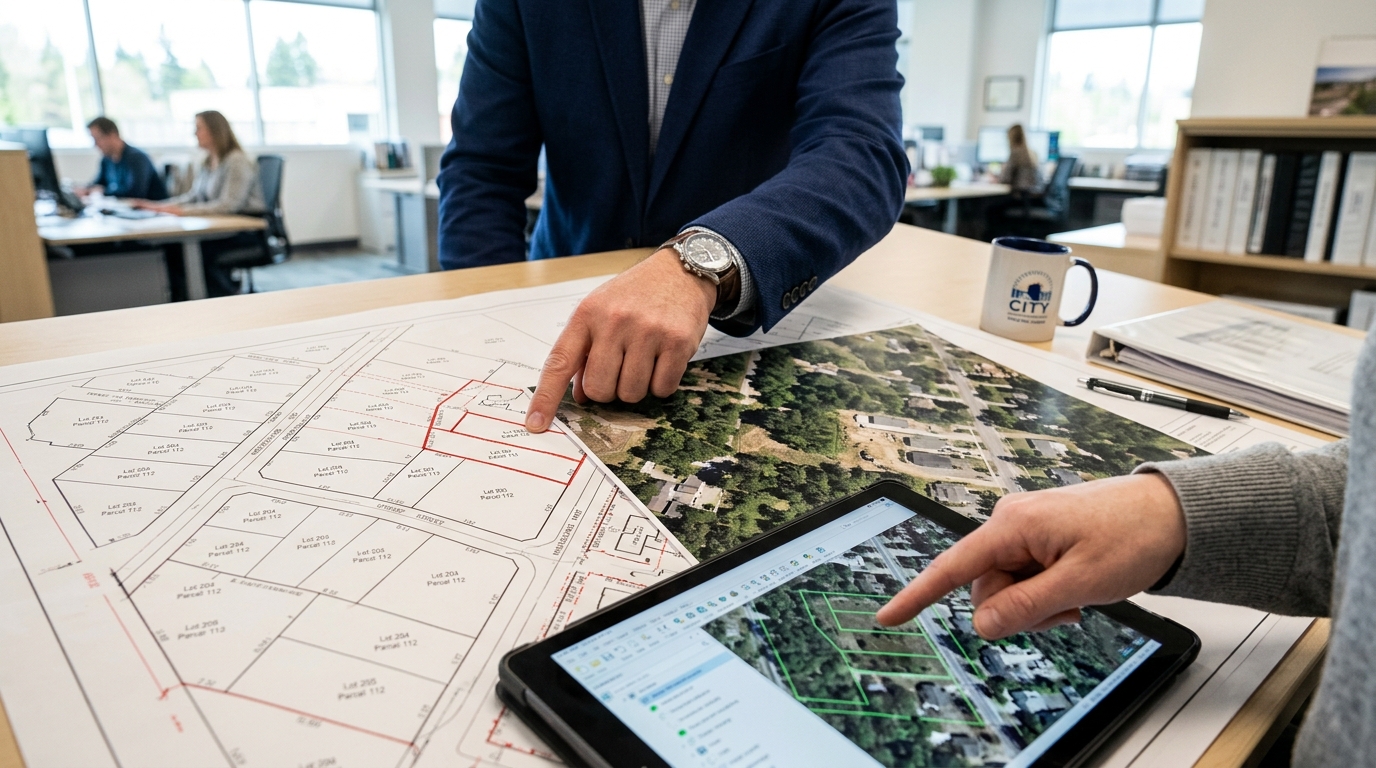
Transformer un garage en studio, fermer une terrasse pour créer une nouvelle pièce ou aménager des combles sans formalités : ces solutions séduisent pour gagner de l’espace. Mais la réalité administrative et fiscale est implacable. Le défaut de déclaration d’une surface habitable non déclarée expose à des amendes lourdes, des sanctions administratives et des conséquences fiscales durables. Les contrôles automatisés et le croisement des bases de données rendent la détection plus fréquente depuis plusieurs années. Ce texte explique, pas à pas, les enjeux juridiques et fiscaux, les méthodes de détection, les montants potentiels des pénalités et les stratégies de régularisation. À travers le fil conducteur d’un propriétaire fictif confronté à une dépendance aménagée sans autorisation, le lecteur trouvera des exemples concrets, des repères réglementaires et des sources utiles pour anticiper les risques légaux et sécuriser son projet.
- En bref :
- La création d’une surface habitable sans formalité peut entraîner une amende comprise entre 1 200 et 6 000 € par m².
- La distinction entre surface habitable et surface taxable est centrale pour la déclaration de superficie et la taxe foncière.
- La DGFiP et les services d’urbanisme utilisent images satellitaires et recoupements H1/H2 pour détecter les infractions.
- La régularisation est possible lorsque les règles d’urbanisme sont respectées ; sinon, la démolition peut être ordonnée.
- En copropriété, les risques se cumulent : vote manquant, remise en état, et blocage de la revente.
Cadre juridique et définitions : que désigne une surface habitable non déclarée ?
La question commence par la définition. Le code de la construction et le Code de l’urbanisme distinguent la surface habitable — définie par les caractéristiques d’un local (isolation, chauffage, équipements) — et la surface taxable utilisée par l’administration fiscale. Une dépendance initialement non destinée à l’habitation peut basculer dans la catégorie des locaux habitables dès l’installation d’une cuisine, d’une salle d’eau ou d’un système de chauffage.
Considérons M. Moreau, propriétaire d’une maison de campagne : il transforme un garage de 25 m² en studio pour un étudiant. Sur le plan technique, le garage reçoit une isolation, une arrivée d’eau et un système de chauffage. Juridiquement, il devient une surface habitable et doit faire l’objet d’une déclaration de superficie et éventuellement d’une demande d’urbanisme selon les seuils applicables.
Typologie et seuils déterminants
La réglementation fixe des seuils qui conditionnent la nature de l’autorisation : une construction de moins de 5 m² échappe souvent aux formalités, entre 5 et 20 m² une déclaration préalable suffit, au-delà de 20 m² (ou 40 m² selon le PLU) un permis de construire sera requis. Ces seuils s’appliquent aussi au changement de destination, par exemple la transformation d’un garage existant en habitation. La localisation compte également : secteur sauvegardé, proximité d’un monument historique ou zone naturelle protégée durcissent les contraintes.
Il est fréquent de confondre travaux intérieurs (réfection de salle de bain) et changement d’affectation (création d’une pièce habitable). Dans le dossier de M. Moreau, la transformation modifie l’usage : le garage perd sa vocation de stationnement et devient local d’habitation, entraînant des obligations administratives et fiscales.
Conséquences juridiques immédiates
Outre la sanction financière, le juge peut, en vertu de l’article L.480‑5 du Code de l’urbanisme, ordonner la mise en conformité ou la démolition. La prescription pénale est de six ans à compter de l’achèvement des travaux, mais des actions civiles peuvent perdurer, et la situation pèsera sur toute transaction ultérieure. Plus encore, la responsabilité incombe au propriétaire actuel, même si l’aménagement remonte à un ancien occupant.
Pour éviter cet écueil, il est indispensable de vérifier dès le départ la réglementation locale, par exemple l’emprise au sol et les règles du PLU. Un guide technique utile est disponible pour comprendre l’emprise au sol et ses contraintes. Insight : la qualification juridique d’une dépendance transforme totalement les obligations du propriétaire.
Montants des sanctions et exemples chiffrés : combien risque-t-on réellement ?
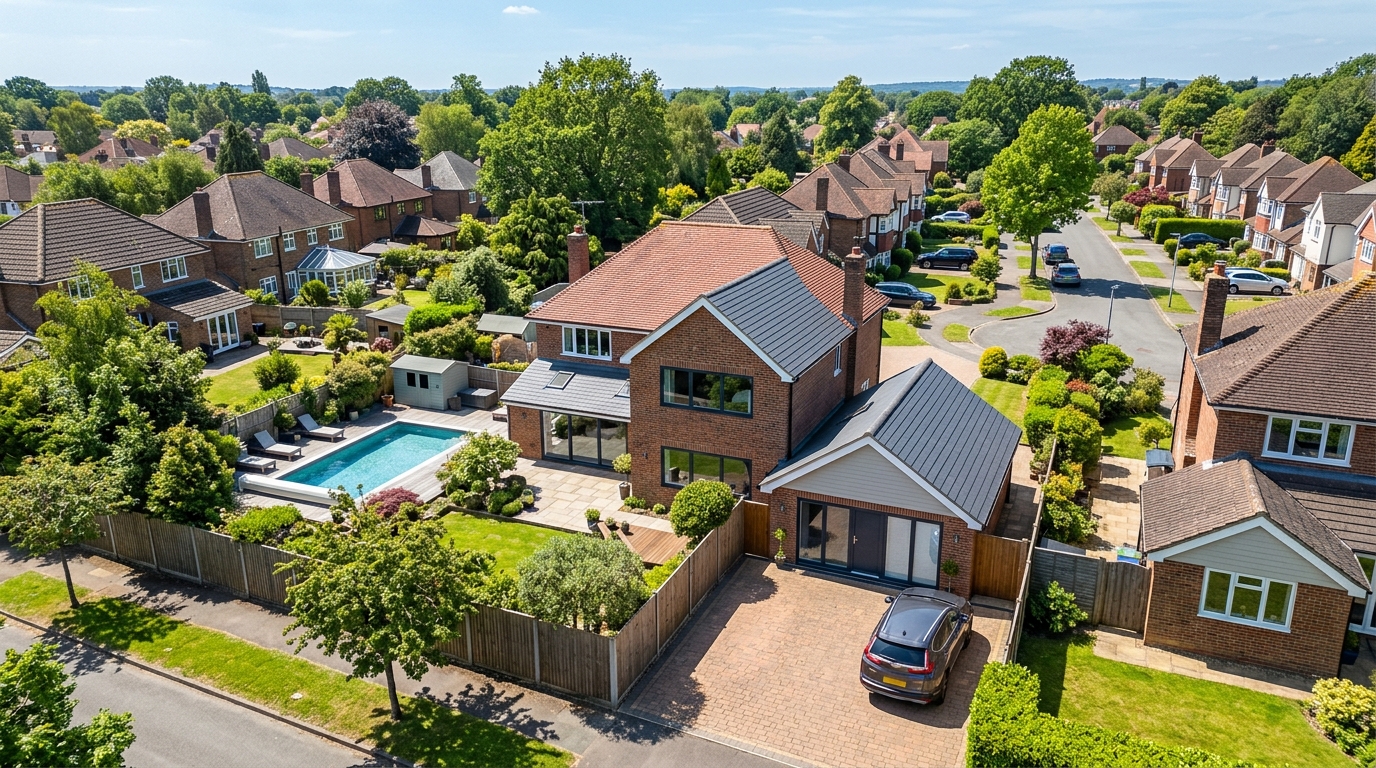
Les montants des sanctions sont souvent la première préoccupation. L’article L.480‑4 du Code de l’urbanisme prévoit des amendes pénales allant de 1 200 à 6 000 euros par mètre carré construit illégalement. À cela s’ajoutent les redressements fiscaux : rappel de taxe foncière, pénalités et intérêts de retard. Pour se rendre compte de l’ampleur, imaginez une extension non déclarée de 25 m² : l’amende peut facilement atteindre plusieurs dizaines de milliers d’euros.
Tableau récapitulatif des sanctions courantes
| Situation | Sanction administrative | Conséquence fiscale |
|---|---|---|
| Véranda chauffée non déclarée (15 m²) | Amende 18 000 € à 90 000 € (1 200‑6 000 €/m²) | Rappel taxe foncière sur 3 ans + pénalités |
| Garage transformé en studio (25 m²) | Sanction pénale proportionnelle + possible démolition | Augmentation valeur locative cadastrale et impôts futurs |
| Abris de jardin aménagé (8 m²) | Déclaration préalable requise ; amende en cas d’irrégularité | Rappel fiscal limité selon taux local |
La taxe foncière peut être recalculée sur trois ans rétroactivement par l’administration fiscale, avec majorations et intérêts. Les calculs se font sur la base de la valeur locative au m² propre à la commune multipliée par la surface non déclarée. Dans certaines communes à forte fiscalité, un rappel de plusieurs milliers d’euros n’a rien d’exceptionnel.
Les publications spécialisées détaillent ces montants et cas pratiques : on consultera des analyses juridiques et fiscales pour apprécier précisément le risque encouru, par exemple via des articles sur les conséquences financières des travaux non déclarés et des montants réels constatés en pratique, comme l’expert l’expose dans plusieurs bilans publics et guides récents.
La jurisprudence récente montre une tendance à appliquer des sanctions lourdes, notamment dans les zones tendues où le foncier est rare. Insight : le coût réel combine amende, redressement fiscal et perte de valeur en cas de blocage de la revente.
Contrôles, détection et preuves : comment l’administration repère une dépendance non déclarée
La détection s’est technologiquement transformée. La Direction générale des finances publiques exploite aujourd’hui des images satellites, Google Earth, Street View et des algorithmes d’intelligence artificielle pour repérer l’apparition d’extensions ou de modifications de toiture. Le croisement des déclarations H1/H2 avec le cadastre crée des alertes automatiques.
Le cas de la famille Martin illustre ce point : après l’aménagement d’un atelier en appartement meublé, la DGFiP a détecté la différence entre la surface déclarée et l’annotation cadastrale via un recoupement automatique. Un contrôle sur le terrain a suivi, déclenchant un redressement.
Mécanismes administratifs et échanges d’information
Les services d’urbanisme communaux partagent les autorisations délivrées et les infractions constatées avec les services fiscaux. La dématérialisation des procédures facilite ces échanges. Par ailleurs, des signalements par des voisins ou des conseils municipaux peuvent initier une vérification. Le recoupement entre les dossiers de permis et les déclarations fiscales permet d’identifier les incohérences.
Les outils de détection ont un taux d’efficacité croissant : après l’identification d’un changement significatif de la toiture ou de l’emprise au sol, une inspection confirme ou infirme la présence d’une surface habitable non déclarée. La documentation photographique avant/après est souvent décisive pour l’administration.
Des ressources pratiques expliquent comment distinguer une simple rénovation d’un changement d’usage nécessitant autorisation ; pour choisir correctement entre déclaration préalable et permis de construire, un guide synthétique est utile et disponible en ligne pour préparer son dossier et éviter les infractions : consulter une fiche dédiée sur la déclaration préalable ou permis de construire aide à clarifier les démarches.
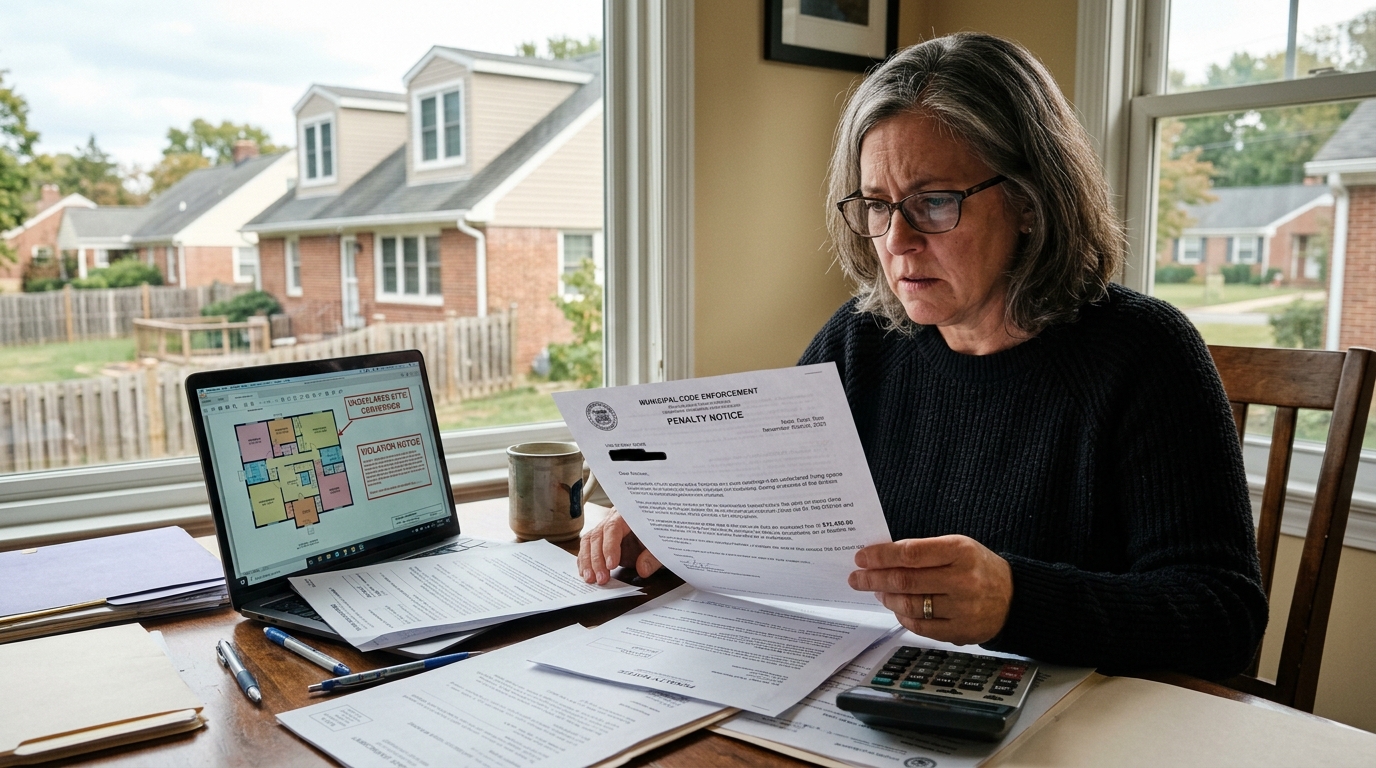
Insight : l’association d’images satellitaires et des bases fiscales rend aujourd’hui la dissimulation d’une surface quasi-impossible sur le long terme.
Régularisation, stratégie et prévention : comment se mettre en règle et limiter les risques
La régularisation exige une coordination entre la démarche d’urbanisme et la démarche fiscale. La première étape consiste à vérifier la conformité des travaux au PLU et aux règles locales : hauteur, emprise au sol, protection des zones sensibles. Si la conformité est possible, une demande a posteriori (déclaration ou permis) peut être déposée ; sinon, la régularisation sera refusée et des mesures coercitives pourront être ordonnées.
Dans la pratique, une démarche proactive réduit fortement l’impact financier : un audit cadastral préalable et une déclaration volontaire d’irrégularité démontrent la bonne foi et peuvent aboutir à une modération des pénalités. Certaines doctrines administratives reconnaissent des réductions substantielles pour des déclarations spontanées.
<!– Calculateur d'amende pour surface habitable non déclarée À coller directement dans une page HTML existante (pas de ni complets). Hauteur max visuelle contrôlée pour ne pas dépasser 2000px. –>Simulateur : Amende pour surface habitable non déclarée
Estimation indicative des risques financiers : amende administrative, rappel fiscal et intérêts. Résultat indicatif — ne remplace pas un avis officiel.
Entrez la surface totale en mètres carrés.
Glissez pour choisir un montant indicatif (plage recommandée : 1 200€–6 000€).
Valeur locative moyenne au m² utilisée pour calculer le rappel fiscal.
Nombre d’années pour lesquelles l’administration réclame les loyers non déclarés.
Taux annuel appliqué aux rappels (valeur indicative).
Résultats
Aucun calcul effectué.
Note : simulation indicative. L’administration fiscale et/ou l’autorité compétente peut appliquer d’autres montants, majorations ou pénalités. Consultez un professionnel pour un avis définitif.
${STRINGS.reset}
`; localStorage.removeItem(STORAGE_KEY); }); btnCopy.addEventListener(‘click’, async () => { // Génère un résumé texte prêt à copier const res = calculerEstimation(); const texte = [ ‘Simulation : Amende pour surface non déclarée’, `Surface : ${res.surface} m²`, `Amende (€/m²) : ${FORMAT_EUR.format(res.amendeParM2)}`, `Amende estimée : ${FORMAT_EUR.format(res.amendeAdministrative)}`, `Rappel fiscal (principal) : ${FORMAT_EUR.format(res.rappelPrincipal)}`, `Intérêts estimés : ${FORMAT_EUR.format(res.interets)}`, `Coût total indicatif : ${FORMAT_EUR.format(res.totalIndicatif)}` ].join(‘n’); try { await navigator.clipboard.writeText(texte); alert(STRINGS.copieSucces); } catch (e) { // Fallback : sélection manuelle alert(STRINGS.copieErreur); } }); /* ====== Initialisation : restaurer préférences si disponibles ====== */ (function init() { const prefs = loadPrefs(); if (prefs) { if (prefs.surface !== undefined) surfaceEl.value = prefs.surface; if (prefs.amendeParM2 !== undefined) amendeRangeEl.value = prefs.amendeParM2; if (prefs.valLocative !== undefined) valLocEl.value = prefs.valLocative; if (prefs.duree !== undefined) dureeEl.value = prefs.duree; if (prefs.tauxInteret !== undefined) tauxInteretEl.value = prefs.tauxInteret; } updateRangeLabel(); // Optionnel : lancer un calcul initial si prefs existantes if (prefs) { const result = calculerEstimation(); afficherResultats(result); } })(); /* ====== Remarques pour intégration (commentaires utiles) ====== – Aucun appel réseau / API n’est effectué par ce simulateur : tout est calculé localement. – Si vous souhaitez enrichir le simulateur avec des barèmes officiels récupérés en ligne, utilisez uniquement des API publiques gratuites et documentez l’URL + exemple JSON ici. Exemple d’intégration hypothétique (à remplacer par une API réelle si nécessaire) : // URL API exemple : https://api.exemple.gov/barèmes/amendes // Exemple de réponse JSON : // { // « min_amende_m2 »: 1200, // « max_amende_m2 »: 6000, // « taux_interet_legal_annuel »: 4.0 // } – Accessibilité : champs étiquetés, aria-live pour résultats, boutons focusables. – Performance : pas de dépendance lourde ; uniquement Tailwind « browser » pour styles utilitaires. */Étapes concrètes de régularisation
- Évaluer la conformité technique et réglementaire : plans, photos, diagnostics.
- Contacter la mairie pour connaître le régime applicable et les pièces à fournir.
- Déposer la déclaration de superficie via les formulaires H1/H2 selon le cas.
- Si nécessaire, demander un permis de construire ou une déclaration préalable en détaillant les travaux réalisés.
- Négocier avec l’administration : une démarche amiable peut réduire les pénalités.
Plusieurs sites pratiques détaillent les procédures de régularisation et proposent des étapes pour sécuriser un projet. Des articles explicatifs sur la régularisation, la déclaration de veranda ou la transformation de garage présentent cas et conseils utiles pour limiter les conséquences en cas d’omission initiale.
Insight : la régularisation menée tôt, avec un dossier complet (photos, plans, diagnostics), maximise les chances d’obtenir une solution proportionnée et de limiter les sanctions.
Copropriété, assurance et opérations immobilières : impacts pratiques lors d’une vente ou d’un sinistre
Le statut d’une dépendance non déclarée affecte profondément la vente, l’assurance et la relation entre copropriétaires. En copropriété, des transformations de façade, de fenêtres ou la fermeture d’un balcon peuvent nécessiter l’accord de l’assemblée générale. À défaut, le syndicat peut exiger la remise en état. Les responsabilités sont supportées par le propriétaire actuel et suivent le bien lors de la mutation.
Sur le plan fiscal, la révision de la valeur locative cadastrale peut entraîner une hausse durable de la taxe foncière. Lors d’une vente, la découverte d’une surface habitable non déclarée bloque souvent la transaction, impose une renégociation du prix ou la mise en conformité avant signature.
Assurance et sinistre
Une construction irrégulière peut compliquer l’indemnisation : l’assureur peut réduire ou refuser la prise en charge si les travaux ont aggravé le risque sans autorisation. La souscription d’une assurance dommages-ouvrage est en pratique recommandée pour les projets importants afin de couvrir les désordres indépendamment des procédures administratives.
En dernier recours, si la régularisation est impossible et que l’ouvrage affecte gravement l’environnement ou la sécurité, la démolition peut être ordonnée par décision judiciaire. La prescription varie selon la nature des actions : trois ans pour les rectifications fiscales, six ans pour les poursuites pénales d’urbanisme, et jusqu’à dix ans pour certaines actions civiles. Cette complexité temporelle est une carte à manipuler avec soin lors d’un contentieux.
Pour anticiper, il est conseillé d’effectuer un audit cadastral avant toute transaction et de consulter des ressources pratiques sur les conséquences d’une dépendance habitable non déclarée et les moyens de la régulariser. Un guide spécialisé détaille ces démarches et les risques en revente.
- Vérifier le règlement de copropriété avant tout aménagement.
- Documenter chaque étape : plans, factures, photos datées.
- Déclarer spontanément en cas d’irrégularité pour limiter les pénalités.
Insight : la compliance administrative protège la valeur du bien et évite des litiges coûteux lors de la revente.
{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Que risque-t-on en cas d’amende pour surface habitable non du00e9claru00e9e ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Le propriu00e9taire peut u00eatre condamnu00e9 u00e0 une amende proportionnelle u00e0 la surface (1 200 u00e0 6 000 u20ac/mu00b2), recevoir des rappels fiscaux et, dans les cas graves, se voir ordonner la du00e9molition ou la mise en conformitu00e9. »}},{« @type »: »Question », »name »: »Peut-on ru00e9gulariser une du00e9pendance amu00e9nagu00e9e sans autorisation ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Oui si les travaux respectent les ru00e8gles du2019urbanisme ; il faut du00e9poser une du00e9claration pru00e9alable ou un permis de construire a posteriori et faire la du00e9claration fiscale via H1/H2. La ru00e9gularisation est refusu00e9e si lu2019ouvrage ne respecte pas les hauteurs ou emprises. »}},{« @type »: »Question », »name »: »Quels outils l’administration utilise-t-elle pour du00e9tecter les infractions ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »La DGFiP et les services municipaux utilisent images satellites, Street View, recoupements cadastraux et du00e9clarations H1/H2, souvent assistu00e9s par lu2019IA pour repu00e9rer les anomalies. »}},{« @type »: »Question », »name »: »Faut-il informer la copropriu00e9tu00e9 pour convertir un balcon ou fermer une terrasse ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Oui : au-delu00e0 de l’urbanisme, le ru00e8glement de copropriu00e9tu00e9 et lu2019assemblu00e9e gu00e9nu00e9rale peuvent imposer des autorisations spu00e9cifiques ; lu2019absence du2019accord expose u00e0 la remise en u00e9tat. »}}]}Que risque-t-on en cas d’amende pour surface habitable non déclarée ?
Le propriétaire peut être condamné à une amende proportionnelle à la surface (1 200 à 6 000 €/m²), recevoir des rappels fiscaux et, dans les cas graves, se voir ordonner la démolition ou la mise en conformité.
Peut-on régulariser une dépendance aménagée sans autorisation ?
Oui si les travaux respectent les règles d’urbanisme ; il faut déposer une déclaration préalable ou un permis de construire a posteriori et faire la déclaration fiscale via H1/H2. La régularisation est refusée si l’ouvrage ne respecte pas les hauteurs ou emprises.
Quels outils l’administration utilise-t-elle pour détecter les infractions ?
La DGFiP et les services municipaux utilisent images satellites, Street View, recoupements cadastraux et déclarations H1/H2, souvent assistés par l’IA pour repérer les anomalies.
Faut-il informer la copropriété pour convertir un balcon ou fermer une terrasse ?
Oui : au-delà de l’urbanisme, le règlement de copropriété et l’assemblée générale peuvent imposer des autorisations spécifiques ; l’absence d’accord expose à la remise en état.


