En bref :
- Surface de plancher : le garage est généralement exclu du calcul, il ne compte pas pour le seuil d’architecte.
- Emprise au sol : le garage est pris en compte et détermine souvent la formalité (déclaration préalable ou permis).
- Surface taxable : un garage clos et couvert génère une assiette fiscale différente de la surface de plancher.
- Optimisation : dimensionnement malin, rangement intégré et choix du type (carport vs garage clos) permettent d’optimiser coûts et taxes.
- Procédure : vérifier PLU, remplir les formulaires et joindre un plan de masse pour sécuriser le projet.
La question de la surface de plancher pour un garage croise droit de l’urbanisme, fiscalité et bonnes pratiques de design intérieur. Dans un contexte réglementaire stabilisé depuis les décrets de 2011 et les ajustements de 2012, il est essentiel de distinguer trois notions qui s’entremêlent souvent : la surface de plancher, l’emprise au sol et la surface taxable. Cette synthèse pratique décrit les méthodes de calcul, illustre par des cas concrets et propose des stratégies d’optimisation de l’espace et du rangement pour maximiser la fonctionnalité sans alourdir inutilement la fiscalité ni compromettre la conformité administrative. Des exemples chiffrés, des références aux démarches et des conseils de dimensionnement permettront de bâtir un projet de construction sûr et rationnel.
Garage et surface de plancher : définitions, règles et incidences sur l’autorisation
La surface de plancher sert de clé de lecture pour déterminer le régime d’autorisation d’un projet. Dans le droit français, elle se calcule à partir des superficies fermées et couvertes mesurées au nu intérieur, après des déductions légales. Une règle essentielle pour le porteur de projet est que les aires de stationnement dédiées aux véhicules sont expressément déduites du calcul de la surface de plancher. Autrement dit, le garage en tant qu’espace de stationnement n’ajoute pas de surface de plancher, sauf s’il est transformé en pièce habitable.
Pourtant, la notion de surface ne se limite pas à la surface de plancher. L’administration distingue également l’emprise au sol, projection verticale de l’ouvrage sur le terrain, qui inclut tout débord ou surplomb et se calcule au nu extérieur. C’est cette emprise qui va souvent faire basculer un projet vers une déclaration préalable ou un permis de construire selon les seuils applicables. Par exemple, une construction nouvelle avec une emprise ou une surface de plancher entre 5 et 20 m² nécessite une déclaration préalable ; au-delà de 20 m², un permis est en principe requis.
La troisième notion, la surface taxable, est une assiette fiscale utilisée pour la taxe d’aménagement. Elle inclut les surfaces closes et couvertes et retient des règles de déduction distinctes de celles de la surface de plancher. Ainsi, un garage clos et couvert produira de la surface taxable même s’il est déduit pour la surface de plancher.
Ces règles ont été clarifiées depuis le décret du 29 décembre 2011 et sont devenues opérationnelles au 1er mars 2012. Les formulaires modernes d’autorisation obligent à renseigner séparément la surface de plancher, l’emprise au sol et la surface taxable, ce qui évite les ambiguïtés dans le montage du dossier. Pour une synthèse administrative accessible au grand public, le site officiel fournit des fiches pratiques sur les droits et démarches : Les démarches d’urbanisme.
Exemple concret et fil conducteur
La famille Martin planifie la construction d’un garage accolé de 25 m². Ce garage n’augmente pas la surface de plancher de la maison car il est affecté au stationnement. En revanche, il crée une emprise au sol de 25 m², ce qui imposera une formalité selon la zone d’implantation (PLU ou RNU). Si le terrain est en zone non couverte par PLU, la règle générale impose un permis dès que l’emprise dépasse 20 m². Ce cas montre l’importance d’anticiper la nature exacte du dossier à déposer.
Insight clé : pour l’autorisation, penser emprise au sol plutôt que surface de plancher évite les erreurs de procédure.
Calculer l’emprise au sol et dimensionnement pratique du garage
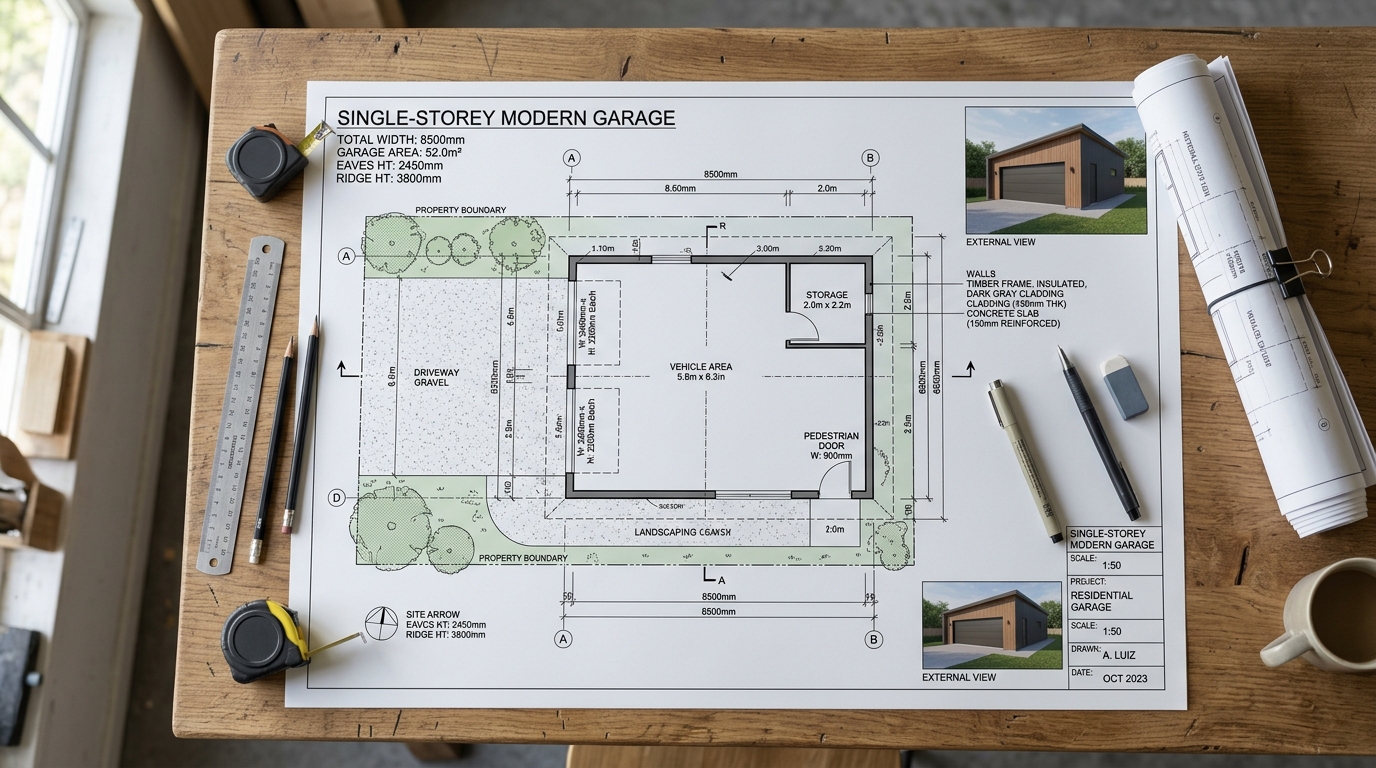
Le dimensionnement d’un garage commence par une règle simple : mesurer la projection au sol du volume construit. L’emprise au sol se calcule au nu extérieur, en tenant compte des murs, débords et auvents. Pour un garage de 3,00 m x 6,00 m avec murs de 20 cm, la largeur hors-œuvre devient 3,40 m et la longueur 6,40 m, soit une emprise de 21,76 m². Ajouter un auvent de 1,00 m augmente l’emprise en conséquence.
Plusieurs cas pratiques aident à choisir les dimensions optimales selon l’usage : stationnement d’une berline, d’un SUV, rangement d’outils, ou intégration d’un atelier. Un garage simple pour une voiture compacte peut se contenter d’environ 15 à 18 m² utiles ; pour un double garage, viser 30 à 36 m² garantit une marge pour rangement et circulation.
Le choix des dimensions influe sur la formalité : en zone U d’un PLU, la déclaration préalable peut être exigée jusqu’à 40 m² d’emprise, alors qu’en l’absence de PLU le seuil du permis reste souvent à 20 m² pour une construction neuve. Pour mieux connaître ces options administratives, un guide pratique sur la déclaration préalable vs permis de construire fournit des repères utiles : déclaration préalable ou permis de construire.
Tableau de dimensionnement et formalités
| Type | Dimensions intérieures (m) | Emprise au sol approx. (m²) | Formalité fréquente |
|---|---|---|---|
| Garage simple | 3 x 5 | ≈ 16 – 20 | Déclaration préalable |
| Garage double | 6 x 6 | ≈ 36 – 40 | Permis de construire (hors zone U) |
| Carport couvert | 3 x 6 | ≈ 18 | Déclaration préalable |
| Garage + auvent | 3 x 6 + 1,5 | ≈ 22,5 | Permis si > 20 m² hors zone U |
Pour l’élaboration du plan de masse — pièce centrale du dossier — il est recommandé d’utiliser les bonnes pratiques de cotation et d’échelle. Un guide dédié au plan de masse explique pourquoi ce document est essentiel : plan de masse et son importance. Un plan de masse bien fait évite les demandes de pièces complémentaires et accélère l’instruction.
Insight clé : un dimensionnement malin conjugue largeur utile pour le véhicule et marge pour rangement, tout en limitant l’emprise quand la réglementation est contraignante.
Surface taxable, taxe d’aménagement et stratégies d’optimisation
La surface taxable sert d’assiette pour la taxe d’aménagement. Un garage clos et couvert est généralement intégré à cette surface fiscale, alors qu’un abri ouvert peut être traité différemment et taxé forfaitairement par emplacement. Depuis la réforme de 2010-2012, ces règles visent à réduire les détournements potentiels (par exemple, construction d’un grand garage non taxé puis transformation en logement).
La taxation peut être exprimée en valeur au mètre carré ou sous forme forfaitaire par place de stationnement, selon la nature de l’ouvrage. Pour évaluer le coût, plusieurs documents en ligne détaillent le calcul de la surface de plancher et son incidence fiscale : méthode de calcul de surface de plancher et règles sur surface taxable et emprise.
Stratégies d’optimisation possibles :
- Privilégier un carport ou une simple couverture quand la fiscalité locale rend la surface taxable coûteuse.
- Limiter les débords et auvents non indispensables pour réduire l’emprise au sol.
- Planifier l’évolution fonctionnelle : si une transformation future en habitation est envisagée, anticiper les coûts et formalités.
- Rechercher des exonérations locales (zones de reconstruction après sinistre, décisions communales) et les intégrer au montage financier.
Un cas pratique : un garage clos de 20 m² créé 20 m² de surface taxable. Selon les taux locaux, la taxe d’aménagement peut varier sensiblement ; une commune peut appliquer une valeur forfaitaire par emplacement différente. Pour comparer stratégies et montant de taxe, il est utile de simuler les deux scénarios (garage fermé vs carport) avant la décision.
Insight clé : optimiser revient à comparer l’impact fiscal et la fonctionnalité attendue, puis choisir le design qui aligne coût et usage.
Aménagement intérieur, rangement et design : maximiser la fonctionnalité du garage
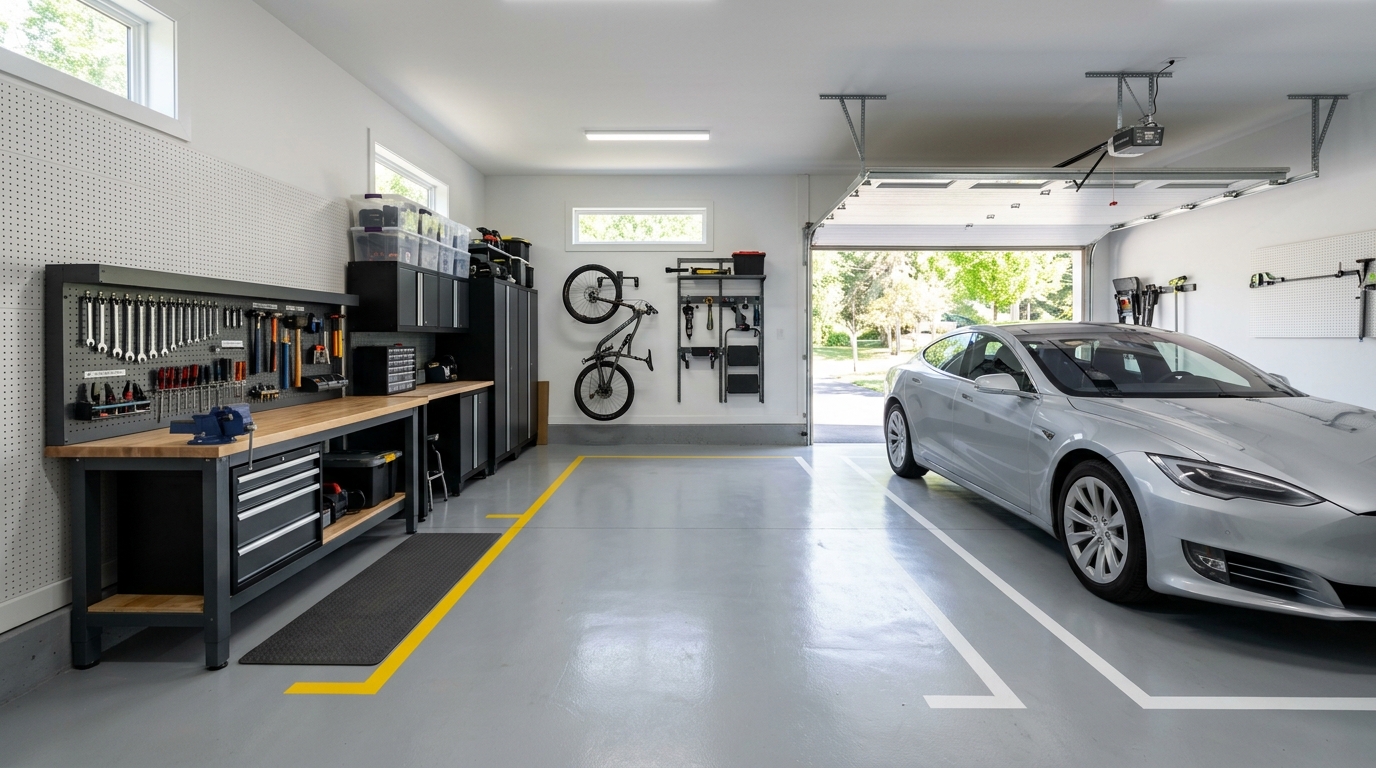
Au-delà des contraintes administratives, l’intérêt d’un garage se mesure à son agencement. Le design intérieur du garage influe sur la circulation, la sécurité et la capacité de rangement. Un bon plan intègre des zones distinctes : stationnement, stockage vertical, établi pour bricolage et accès compte tenu des dégagements réglementaires.
Principes de dimensionnement et d’ergonomie :
- Prévoir au minimum 50 cm de passage autour d’une voiture pour un accès confortable.
- Utiliser le volume vertical : étagères murales, systèmes de stockage suspendus et armoire pour outillage.
- Définir des axes fonctionnels : entrée, zone d’entretien, zone de stockage.
- Ajouter une ventilation et éclairage suffisant si l’espace est destiné à un atelier.
La famille Martin réaménage son garage de 25 m² pour intégrer rangement vélo, rangements saisonniers et espace bricoleur. Le rangement vertical libère le sol, tandis qu’un établi rabattable offre une surface de travail sans sacrifier l’emprise. Ce type d’aménagement réduit la tentation d’agrandir la construction et optimise l’espace existant.
Des outils de simulation et de mesure aident à vérifier la compatibilité entre dimensionnement et usages. Pour accompagner cette phase, un calculateur pratique permet d’estimer l’emprise et d’évaluer les conséquences réglementaires en quelques clics.
Calculateur — Surface de plancher & simulation de taxe d’aménagement
Indiquez les dimensions extérieures et la configuration de l’auvent pour obtenir : emprise au sol, surface taxable estimée et formalité probable. Tous les résultats sont indicatifs et modifiables.
Paramètres de simulation de la taxe (modifiables)
Remarque : ces paramètres sont indicatifs. La taxe d’aménagement réelle dépend des taux locaux et de la valeur forfaitaire officielle en vigueur.
Résultats
Conseils d’optimisation
- Privilégier un auvent ouvert (non clos) pour limiter la surface taxable additionnelle.
- Réduire la profondeur si possible et optimiser le rangement vertical.
- Vérifier les règles locales (PLU) : certaines communes ont des seuils ou exonérations spécifiques.
Insight clé : un design intérieur réfléchi réduit fréquemment le besoin d’agrandissement et améliore la fonctionnalité globale du projet.
Cas pratiques, transformations et erreurs fréquentes à éviter
Transformer un garage en pièce habitable modifie profondément le statut du local. Dès lors que le garage devient espace de vie (isolation, chauffage, ouverture nouvelle), il produit de la surface de plancher, engage des formalités et peut déclencher l’obligation de recourir à un architecte si le seuil de surface de plancher total dépasse 150 m².
Exemples de situations courantes :
- Transformation partielle (15 m²) d’un garage accolé : souvent suffisante la déclaration préalable en zone U si le total reste sous les seuils réglementaires.
- Surélévation d’un garage pour créer un étage : création significative de surface de plancher, permis de construire et architecte possibles.
- Construction d’un garage de 40 m² en zone U : selon la réglementation 2026, certaines dérogations locales permettent de rester en déclaration préalable ; vérifier le PLU local reste impératif. Pour rappel des règles et seuils, consulter la notice pratique sur les garages de 40 m² : règles pour garage 40 m².
Erreurs fréquentes à éviter :
- Confondre surface de plancher et surface taxable : conséquences financières immédiates.
- Omettre l’emprise au sol dans le plan de masse : risque de refus ou de demande de pièces complémentaires.
- Transformer sans déclaration : risque administratif et fiscal lors d’une cession.
Pour faciliter une transformation, il est utile de maîtriser les documents administratifs : remplir un CERFA correct, joindre des plans avant/après et indiquer la destination précise. Un guide pratique démontrant comment compléter un CERFA modificatif peut s’avérer précieux : remplir un CERFA modificatif.
Insight clé : anticiper la transformation et contrôler les seuils réglementaires permet de piloter coûts et conformité.
Un garage compte-t-il dans la surface de plancher ?
Non, les espaces destinés au stationnement sont déduits du calcul de la surface de plancher selon l’article R.112-2, sauf s’ils sont transformés en locaux habitables.
Quand faut-il un permis de construire pour un garage ?
Tout dépend de l’emprise au sol et de la zone. En construction neuve, entre 5 et 20 m² une déclaration préalable est souvent requise ; au-delà de 20 m², un permis est requis. En zone U, certains seuils sont portés à 40 m². Consultez le PLU local pour confirmation.
Le garage est-il taxé ?
Oui : un garage clos et couvert génère de la surface taxable pour la taxe d’aménagement. Un carport ouvert peut être taxé forfaitairement par emplacement. Les modalités varient selon la commune.
Peut-on construire un garage en limite de propriété ?
Cela dépend du PLU et des règles locales. Certaines communes autorisent la mitoyenneté sous conditions de hauteur et d’aspect ; d’autres imposent un recul. Vérifiez le règlement local.